Có người mua bất động sản khi thị trường sôi động nhất, nhưng mất nhiều năm mới thu hồi vốn. Ngược lại, có người chọn tài sản tốt khi thị trường trầm lắng và mua được ở mức giá hợp lý. Khác biệt không chỉ nằm ở số vốn hay may mắn, mà ở khả năng hiểu chu kỳ, nhận diện giá trị và quản trị rủi ro.
Thị trường 2027–2029 sẽ diễn biến thế nào? Lãi suất, dòng tiền và tâm lý đám đông có thể tạo ra cơ hội gì? Với góc nhìn của người trực tiếp tìm hiểu thị trường bất động sản Bắc Ninh, tôi muốn đi sâu vào từng nguyên lý thay vì chỉ đưa ra một dự báo tăng hay giảm.
Không cần bắt đúng đỉnh, đúng đáy. Điều quan trọng là chọn đúng tài sản và có đủ năng lực để nắm giữ.
Chu kỳ bất động sản 2027–2029: Điều gì có thể xảy ra?
Năm 2027: Kịch bản dòng vốn thuận lợi hơn
Bất động sản không vận động theo đường thẳng. Thị trường có những giai đoạn mở rộng, tăng trưởng, điều chỉnh và phục hồi, nhưng không có chu kỳ cố định cho mọi địa phương. Một kịch bản đáng theo dõi cho năm 2027 là chi phí vốn giảm, tạo điều kiện cho người mua nhà tiếp cận khoản vay phù hợp hơn. Ví dụ, khoản vay 5 tỷ đồng với lãi suất 10%/năm có chi phí lãi khoảng 500 triệu đồng trong năm đầu nếu tính trên dư nợ không đổi. Khi lãi suất giảm xuống 8%, con số tương ứng là 400 triệu đồng. Chênh lệch 100 triệu đồng là đáng kể, nhưng lãi suất giảm không bảo đảm giá nhà tăng: khả năng hấp thụ, thu nhập hộ gia đình, nguồn cung và điều kiện tín dụng vẫn quyết định sức mua.
Năm 2028: Kịch bản bước sang giai đoạn tăng trưởng
Nếu môi trường tín dụng thuận lợi hơn, kinh tế cải thiện và niềm tin quay trở lại, lượng giao dịch có thể tăng trước ở những sản phẩm có nhu cầu ở thực, pháp lý rõ ràng và mức giá hợp lý. Sự phục hồi không nhất thiết đồng đều: khu đô thị có cư dân hiện hữu, hạ tầng và dịch vụ tốt có thể diễn biến khác với khu đất xa trung tâm chỉ được mua theo kỳ vọng. Nhà đầu tư nên theo dõi số giao dịch thực, tốc độ hấp thụ và chênh lệch giữa giá chào với giá giao dịch, thay vì chỉ nhìn thông tin tăng giá.
Năm 2029: Rủi ro biến động giữa các kênh tài sản
Một giả định cần kiểm tra là giá vàng có thể biến động mạnh, thậm chí trong khoảng 10–20%. Đây không phải dự báo đã được xác nhận và không nên dùng làm căn cứ duy nhất cho quyết định đầu tư. Tiền gửi, vàng, cổ phiếu và bất động sản khác nhau về thanh khoản, biến động và chi phí giao dịch. Không thể mặc định dòng tiền rời vàng sẽ chuyển sang nhà đất. Bài học quan trọng là xây dựng nhiều kịch bản, không đặt toàn bộ quyết định vào một mốc thời gian.
Vì sao cuối chu kỳ điều chỉnh có thể xuất hiện cơ hội?
Nghịch lý tâm lý đám đông
Khi bất động sản tăng giá liên tục, nhiều người sợ bỏ lỡ cơ hội và chấp nhận mua bằng mọi giá. Khi thị trường điều chỉnh, tâm lý lại đảo ngược: người mua lo giá còn giảm, người bán có thể chịu áp lực tài chính và xuất hiện khoảng trống cho đàm phán. Tuy nhiên, cơ hội không tự động xuất hiện chỉ vì một bảng giá ghi mức giảm sâu.
Giảm giá chưa chắc là rẻ
Hãy đặt cạnh nhau hai tài sản. Tài sản A giảm 15%, nằm trong khu dân cư hiện hữu, giao thông thuận tiện, hồ sơ rõ ràng và có khả năng khai thác. Tài sản B giảm 30% nhưng khu vực thưa dân, hạ tầng chậm triển khai, khó cho thuê và khó bán lại. Nếu chỉ nhìn tỷ lệ giảm, B có vẻ hấp dẫn hơn; nếu đánh giá chất lượng, A có thể phù hợp hơn. Cần phân biệt giá bán thấp hơn trước và giá bán thấp hơn giá trị hợp lý. Đó là hai khái niệm hoàn toàn khác nhau.
Điểm giao của ba yếu tố
Cơ hội thực sự xuất hiện khi chất lượng tài sản, mức giá và năng lực tài chính của người mua gặp nhau. Một tài sản có triển vọng nhưng vượt khả năng chi trả vẫn có thể là quyết định sai. Ngược lại, tài sản vừa sức, pháp lý rõ ràng và phục vụ nhu cầu thực có thể đáng cân nhắc ngay cả khi chưa ai khẳng định thị trường đã tạo đáy.
Không cần bắt đúng đỉnh, đúng đáy
Vì sao khó xác định đáy thị trường?
Đáy thường chỉ rõ ràng khi nhìn lại dữ liệu quá khứ. Khi giá giảm 10%, người mua chờ giảm 20%; đến khi giảm 20%, họ lại chờ 30%. Khi thị trường phục hồi, người chờ đợi có thể không còn tìm được sản phẩm phù hợp. Ngược lại, khi giá tăng mạnh, cảm giác sợ lỡ cơ hội có thể khiến người mua bỏ qua những rủi ro hiển nhiên.
Ba câu hỏi quan trọng hơn dự đoán
Thứ nhất, tài sản có thực sự tốt không: vị trí, pháp lý, quy hoạch, tiện ích, nhu cầu và khả năng khai thác thế nào? Thứ hai, giá mua có hợp lý không khi so với giao dịch tương đồng và giá trị sử dụng? Thứ ba, người mua có đủ năng lực nắm giữ trong trường hợp thị trường đi ngang hoặc giảm không? Một tài sản tốt vẫn có thể gây thua lỗ nếu người sở hữu phải bán gấp để trả nợ. Có những thời điểm bảo toàn vốn quan trọng hơn tối đa hóa lợi nhuận.
Bất động sản là tài sản tích lũy dài hạn, nhưng không phải tài sản nào cũng tăng giá
Bốn nguồn tạo nên giá trị
Giá trị sử dụng là lợi ích thực tế của căn nhà đối với đời sống. Giá trị vị trí đến từ khả năng tiếp cận công việc, trường học, bệnh viện và giao thông. Giá trị khai thác là khả năng cho thuê, kinh doanh hoặc phục vụ mục đích hợp pháp khác. Giá trị kỳ vọng phản ánh những thay đổi tương lai về quy hoạch, hạ tầng và nhu cầu. Trong đó, phần kỳ vọng có thể chứa rủi ro lớn nhất vì những kế hoạch chưa triển khai có thể thay đổi hoặc kéo dài.
Lợi nhuận danh nghĩa khác lợi nhuận thực
Giả sử một căn nhà từ 5 tỷ đồng tăng lên 12 tỷ đồng sau 10 năm, tốc độ tăng trưởng kép khoảng 9,15% mỗi năm. Đây chỉ là phép tính minh họa, không phải mức tăng mặc định. Khi đánh giá lợi nhuận cần trừ thuế, phí giao dịch, chi phí vay, sửa chữa, bảo trì, chi phí cơ hội và ảnh hưởng của lạm phát. Giá rao bán tăng cũng không đồng nghĩa chủ sở hữu có thể bán ngay tại mức đó. Thanh khoản là một phần của giá trị đầu tư.
Đừng chỉ hỏi tài sản sẽ tăng bao nhiêu
Một căn nhà mang lại môi trường sống tốt hơn, giúp tiết kiệm thời gian di chuyển hoặc tạo dòng tiền ổn định có thể đem lại giá trị ngay cả khi giá thị trường chưa tăng. Người mua nên tính cả lợi ích trong thời gian sở hữu, thay vì chỉ nhìn một mức giá bán kỳ vọng trong tương lai.
Mua để ở và mua để đầu tư: Hai chiến lược hoàn toàn khác nhau
Mua để ở: Ưu tiên chất lượng sống
Một gia đình có con nhỏ có thể quan tâm nhiều đến trường học, không gian vui chơi, an ninh, kết nối giao thông và cộng đồng cư dân. Một gia đình nhiều thế hệ có thể cần mặt bằng thuận tiện, không gian riêng và khả năng sử dụng lâu dài. Với họ, lợi ích không nhất thiết là căn nhà tăng giá trong ba năm, mà có thể là thời gian dành cho người thân và sự ổn định trong sinh hoạt.
Mua để đầu tư: Ưu tiên hiệu quả và phương án thoái vốn
Nhà đầu tư cần đánh giá mức giá mua, nhu cầu thuê hoặc mua lại, dòng tiền, chi phí vốn, rủi ro pháp lý và khả năng bán trong các kịch bản khác nhau. Một căn nhà đẹp chưa chắc là khoản đầu tư tốt nếu mua quá đắt. Một mặt bằng kinh doanh chưa có cư dân cũng không bảo đảm cho thuê được ngay dù nằm trên tuyến đường rộng.
Người tư vấn cần hỏi đúng mục tiêu
Trước khi giới thiệu bất kỳ căn liền kề, biệt thự hay nhà phố nào, cần xác định khách hàng mua để sống, tích lũy hay tạo dòng tiền. Nếu chưa rõ mục tiêu mà đã giới thiệu sản phẩm, người tư vấn rất dễ nói nhiều về ưu điểm nhưng lại không giải quyết đúng vấn đề của người mua.
Chính sách bán hàng Vinhomes: Cơ hội tài chính hay áp lực ra quyết định?
Giá niêm yết không phải toàn bộ chi phí
Giá trị một giao dịch phụ thuộc cả chiết khấu thực nhận, tiến độ thanh toán, hỗ trợ lãi suất, thời hạn ân hạn gốc, phí và các điều kiện ràng buộc. Ví dụ bất động sản giá 10 tỷ đồng với chiết khấu 3,5% tương đương 350 triệu đồng. Nhưng người mua vẫn cần tính tổng dòng tiền phải thanh toán theo từng mốc và chi phí sử dụng vốn.
Không quyết định chỉ vì sợ mất ưu đãi
Chính sách bán hàng của Vinhomes có thể thay đổi theo từng dự án, giai đoạn và sản phẩm. Không nên coi các mức chiết khấu hay thông tin điều chỉnh được truyền miệng là chính sách đang áp dụng; cần kiểm tra văn bản chính thức tại thời điểm giao dịch. Một ưu đãi hấp dẫn không thể biến sản phẩm không phù hợp thành quyết định đúng. Hãy chọn tài sản trước, sau đó mới tối ưu chính sách mua.
Nhìn từ Bắc Ninh: Đánh giá bất động sản đô thị bằng tiêu chí nào?
Năm tiêu chí cần kiểm tra
Bắc Ninh có hoạt động công nghiệp, nhu cầu nhà ở và quá trình phát triển đô thị đáng quan tâm. Tuy vậy, không thể dùng câu chuyện phát triển chung của địa phương để khẳng định mọi bất động sản đều tăng giá. Năm tiêu chí cần đánh giá là: khả năng kết nối giao thông thực tế; nhu cầu ở thực và sức mua; chất lượng quy hoạch; tiến độ triển khai; mức giá so với giá trị sử dụng và các lựa chọn thay thế.
Liên hệ Vinhomes King Park – Hòa Long, Bắc Ninh
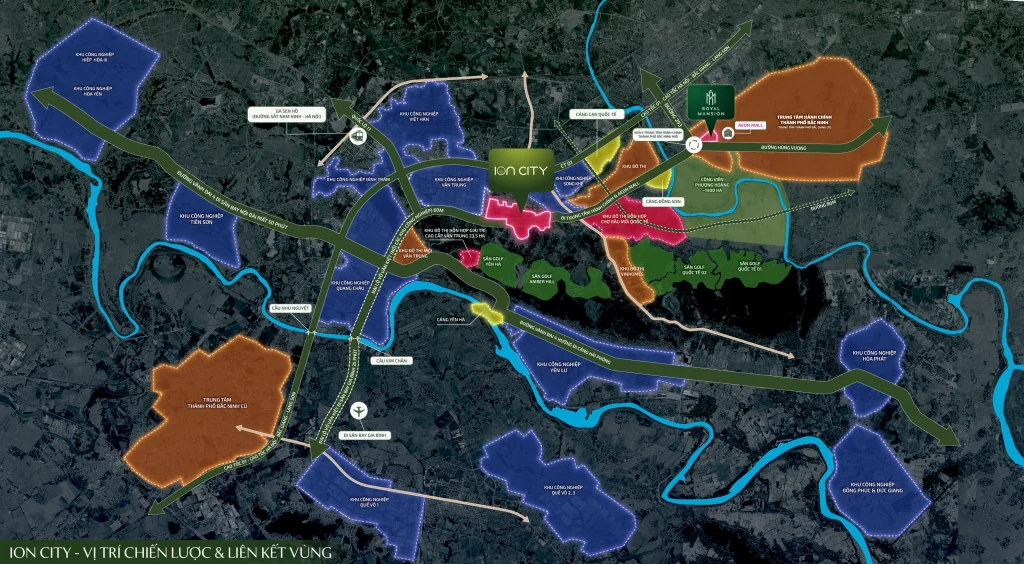
Vinhomes King Park là dự án tôi đang dành nhiều thời gian tìm hiểu. Theo tài liệu giới thiệu dự án, quy mô khoảng 268,8 ha, định hướng phát triển hệ sinh thái nhà ở, giáo dục, thương mại, không gian xanh và thể thao. Các thông số cần đối chiếu tài liệu chính thức; phối cảnh và quy hoạch không đồng nghĩa tiện ích đã hoàn thành. Với một khu đô thị lớn, câu hỏi quan trọng không chỉ là một căn liền kề hay biệt thự có thể tăng giá bao nhiêu, mà còn là tiến độ hạ tầng, thời gian hình thành cư dân, khả năng khai thác và sự khác biệt giữa các phân khu.
Những câu hỏi người mua nên đặt ra
Hệ thống tiện ích nào đã hiện hữu, tiện ích nào mới nằm trên bản vẽ? Tiến độ triển khai và nghĩa vụ của chủ đầu tư ra sao? Sản phẩm phù hợp với nhóm khách hàng nào? Hồ sơ pháp lý và điều kiện giao dịch của căn cụ thể thế nào? Tổng chi phí sở hữu là bao nhiêu? Những câu hỏi này giúp quyết định dựa trên dữ liệu thay vì cảm xúc. Có thể tìm hiểu thêm tại trang thông tin Vinhomes King Park Bắc Ninh.
Chiến lược hành động: Làm gì khi thị trường chưa rõ xu hướng?
Bước 1 – Xác định mục tiêu
Phân biệt mua để ở, tích lũy dài hạn, cho thuê hay tìm kiếm chênh lệch giá. Mục tiêu quyết định thời gian nắm giữ, mức rủi ro chấp nhận được và cách chọn tài sản.
Bước 2 – Đánh giá năng lực tài chính
Không chỉ tính số tiền đang có. Hãy mô phỏng trường hợp lãi suất tăng thêm 2–3 điểm phần trăm, thu nhập giảm trong 6–12 tháng hoặc bất động sản chưa thể khai thác. Nếu không thể đáp ứng nghĩa vụ tài chính trong kịch bản xấu, cần giảm mức vay hoặc điều chỉnh lựa chọn.
Bước 3 – Lập danh sách tài sản tiềm năng
Chọn một vài khu vực và phân khúc để nghiên cứu sâu. So sánh sản phẩm cùng điều kiện thay vì lấy mức giá của những bất động sản rất khác nhau làm chuẩn.
Bước 4 – Kiểm tra pháp lý và giá trị
Xác minh hồ sơ, điều kiện mua bán, quy hoạch, tiến độ, quyền sở hữu hoặc sử dụng và các nghĩa vụ tài chính. So sánh giá chào với giao dịch thực tế nếu có dữ liệu đáng tin cậy.
Bước 5 – Xây dựng ba kịch bản
Kịch bản tích cực: thanh khoản cải thiện và giá tăng. Kịch bản cơ sở: giá đi ngang trong thời gian dài. Kịch bản tiêu cực: giá giảm, lãi suất tăng hoặc khó bán. Người mua cần biết mình sẽ làm gì trong từng trường hợp, không chỉ trong kịch bản thuận lợi.
Bước 6 – Chọn thời điểm phù hợp với chính mình
Thời điểm phù hợp không nhất thiết trùng với đáy thị trường. Đó là lúc mục tiêu rõ ràng, giá mua hợp lý, hồ sơ được kiểm chứng và khả năng nắm giữ đủ vững vàng.
Kết luận: Người chiến thắng không nhất thiết là người mua sớm nhất
Giá trị của một quyết định đúng
Một người có vốn nhàn rỗi, không chịu áp lực dòng tiền và có thể nắm giữ 10 năm sẽ có chiến lược khác với người phải vay phần lớn giá trị tài sản. Một gia đình cần nơi ở ổn định cũng không nên áp dụng máy móc tư duy của nhà đầu tư ngắn hạn. Thay vì hỏi “Bao giờ bất động sản tăng giá?”, hãy hỏi “Tôi đang mua tài sản gì, giá trị thực của nó ở đâu và nếu thị trường đi ngược kỳ vọng thì tôi sẽ làm gì?”.
Thông điệp cuối cùng
Không cần mua đúng đáy để có một khoản đầu tư tốt. Nhưng nhất định phải hiểu rõ mình mua gì, vì sao mua và có đủ khả năng nắm giữ hay không. Đó là nguyên tắc tôi muốn theo đuổi khi đồng hành cùng khách hàng tìm kiếm nơi an cư hoặc tài sản tích lũy dài hạn.
Trần Văn Lộc
Chuyên viên kinh doanh bất động sản – SSM Group
Thị trường trọng tâm: Bắc Ninh
Lưu ý: Các mốc 2027–2029 chỉ là kịch bản phân tích, không phải cam kết về giá, lãi suất hoặc lợi nhuận. Chính sách bán hàng và thông tin dự án cần đối chiếu tài liệu chính thức tại thời điểm giao dịch.
Còn anh/chị thì sao? Nếu có khoản tiền nhàn rỗi trong giai đoạn này, anh/chị sẽ gửi tiết kiệm, mua vàng hay tìm một bất động sản phù hợp để tích lũy dài hạn? Tôi rất muốn nghe góc nhìn của anh/chị ở phần bình luận.